Bagi Anda yang pemula dalam mendirikan bumdes tentu akan sedikit kebingungan dalam hal penata bisnis keuangan bumdes. Akan tetapi, jika bumdes sudah dapat berjalan sudah lama pasti juga akan melewati fase ini. Di mana mereka juga merasakan kebingungan seperti yang Anda rasakan juga saat ini. Belum pernah ada yang membahas masalah ini secara tuntas membuat sebagian Pengurus bumdes. Walaupun sebenarnya sudah ada di buku panduan bumdes. Namun, belum semuanya di bahas secara lengkap. Contoh pembukuan bumdes juga hanya sedikit dan kebanyakan sulit di aplikasikan dalam transaksi nyata keuangan bumdes di lapangan. Sebagai media rujukan yang tepat bagi desa tentu desa akan menjadi perbedaan, meskipun kenyataannya bahwa pembukuan bumdes agak sulit karena menggunakan sistem akuntansi.
Bagi Anda yang memang telah bekerja keras dan belajar tetapi masih kesulitan memahami cara menata usahakan bumdes yang ada di desa Anda. Anda perlu putus asa, karna saya akan membagikan basic dasar akuntansi hingga Anda mampu membuat laporan keuangannya. Saya hanya perlu konsentrasi Anda untuk memahami apa yang akan saya sampaikan, kemudian Anda tinggal action bila sudah mengerti.
Baiklah kita mulai saja pembahasannya, tetapi sebelum itu Anda harus mengerti lebih dahulu…
Tujuan pembukaan bumdes ?
Ada 4 tujuan di dalam melakukan pembukuan bumdes, dan semuanya penting !!! Penting bagi Anda yang kebetulan bertugas sebagai ketua untuk menganalisis perkembangan atau pengurus bumdes lain guna transparansi keuangan. Anda tentu menginginkan bahwa usaha Anda jelas, bukan. Tidak di tutup – tutupi, apalagi korupsi. Untuk itu, Anda harus mengerti tujuan yang lebih luas dari pembukuan bumdes…
Berikut ini 4 tujuan pembukuan yang saya kutip dari buku panduan bumdes dan saya anggap telah mewakili dengan apa yang ada dalam benak saya :
1. Untuk menganalisis perkembangan usaha antar waktu mulai dari keuntungan atau kerugian yang di peroleh, peningkatan penjualan ,dan struktur perubahan modal bumdes.
2. Untuk mengetahui kemungkinan kerugian ( loss ) sejak dini, sehingga potensi gulung tikar bisa di antisipasi.
3. Untuk mengetahui persediaan usaha setiap saat, sehingga tidak ada kekurangan stock barang/jasa ataupun kelebihan ( stock balance ).
4. Untuk mengetahui laporan penggunaan dana bumdes, sehingga kesehatan laporan keuangan tetap terjaga.
Keempat tujuan pembukuan itu yang mendasari kenapa bumdes harus menggunakan sistem akuntansi. Tanpa menggunakan sistem tersebut tentu kita akan kesulitan di dalam menganalisis perkembangan bumdes.
Lalu Sebenarnya apa itu Akuntansi dalam Contoh Pembukuan Bumdes?
Tapi, bila Anda yang kebetulan berprofesi bendahara atau accounting tentu ada uangnya kan…!!! Jangan sampai ketika Anda melakukan transaksi tapi uangnya masih di ketua atau pengurus lainya. Dan jangan sampai juga membuat laporan fiktif. Bisa bermasalah nantinya. Ingat UU korupsi tentang pemalsuan dokumen bisa di ganjar denda 250 juta atau kurungan penjarakan ngeri. Menurut American Accounting Assocition atau asosiasi akuntansi di Amerika serikat bahwa. Intinya akuntansi lebih memudahkan dalam mengaudit laporan keuangan.
Bagaimana Penggolongan akun akuntansi ?
Penggolongan akun akuntansi baik kode atau lainya di bagi menjadi 2 yaitu rill ( tetap ) dan sementara. Rill di sini merupakan akun yang terdapat di dalam Neraca Saldo seperti Harta, Kewajiban, dan Modal. Sedangkan Sementara berisi pendapatan dan biaya. Pasti Anda tambah bingungkan !!! Baik saya akan kupas satu persatu.
Apa itu Harta dalam Contoh Pembukuan Bumdes ?
Harta merupakan semua barang dan jasa yang dimiliki bumdes atau sumber ekonomi lainya. Dalam sistem akuntansi harta di bagi menjadi 3 yaitu harta lancar, harta tetap dan harta tidak berwujud.
1. Harta Lancar ( Aktiva Lancar )
Merupakan uang yang berada di tangan ( on hand ) atau di bank ( cash on bank ) yang dapat di cairkan ketika di butuh kan setiap saat. Aktiva lancar di kelompokan menjadi beberapa bagian antara lain : Kas, Piutang, Persediaan, Perlengkapan, dan Biaya yang telah terlebih dahulu di bayarkan ( Biaya di bayar di muka ).
2. Harta Tetap ( Aktiva Tetap )
Merupakan kekayaan yang dimiliki bumdes di mana pemakaiannya (umur ekonomis) lebih dari satu tahun atau lebih. Aktiva Tetap di kelompokan menjadi beberapa bagian antara lain : tanah, gedung, mesin, peralatan toko dan kantor, alat angkut, dan lain sebagainya.
3. Harta tidak berwujud
Merupakan hak istimewa yang dimiliki perusahaan dan memiliki nilai namun tidak memiliki bentuk fisik. Contohnya harta tidak berwujud seperti : hak patten, Hak cipta, Merek dagang dan sebagainya.
Apa itu Hutang dalam Contoh Pembukuan Bumdes ?
Hutang merupakan kewajiban yang harus dibayar pada masa mendatang (sesuai dengan kesepakatan yang dibuat) akibat dari suatu transaksi. Hutang di kelompokan menjadi 2 yaitu hutang jangka pendek dan hutang jangka panjang.
1. Hutang jangka Pendek
Merupakan hutang yang harus di lunasi kurang dari satu tahun. Ada tiga jenis hutang jangka pendek seperti :
Hutang dagang, biaya yang akan di bayar dan penghasilan yang di terima di muka.
2 . Hutang Jangka Panjang
Hutang jangka panjang merupakan hutang yang harus di bayar dengan kurun waktu lebih dari satu tahun. Contoh hutang jangka panjang misalnya deviden atau keuntungan bersama yang harus di bayarkan bumdes kepada penginves modal ( penyertaan modal dari masyarakat atau swasta ).
Apa itu Pendapatan dan Biaya dalam Contoh Pembukuan bumdes ?
Seperti kita tahu pendapatan merupakan hasil yang diperoleh bumdes baik berupa hasil usaha atau berupa penyertaan modal sedangkan biaya merupakan pengeluaran yang mengakibatkan beban terhadap bumdes baik bersifat rutin atau berjangka.
Berikut Contoh Pembukuan Bumdes
Contoh Format Pembukuan Bumdes ?
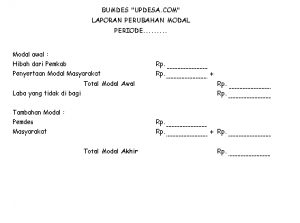
Kalau kita berpaku pada siklus akuntansi yang sebenarnya akan banyak format yang harus Anda tahu. Tetapi, bila menelisik dalam buku panduan bumdes hanya ada beberapa contoh format seperti Buku harian, Buku besar, Laporan Perubahan Modal, Laporan Rugi/laba, dan Neraca saldo. Bagi saya itu saja kurang cukup bila nantinya bumdes Anda sudah besar. Pasti Anda akan sulit untuk mengontrol. Dan terjadi tumpang tindih laporan. Oleh sebab itu, saya telah membuatkan format yang Anda bisa download sebagai bekal Anda nantinya..
Berikut ini contoh formatnya :
Apa yang ada dalam format pembukuan dan pelaporan serta laporan pertanggungjawaban (LPJ) BUMdes yang kami bagikan kepada Anda?
Di antaranya :
1. Format Transaksi
2. Format Jurnal
3. Format Buku Kas Masuk
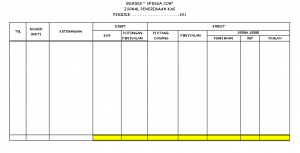
4. Format Buku Kas Keluar
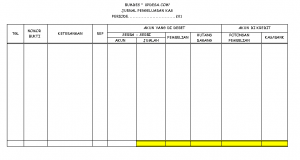
5. Format Buku Besar
6. Format Neraca Lajur
7. Format Neraca
8. Format Laporan Laba Rugi
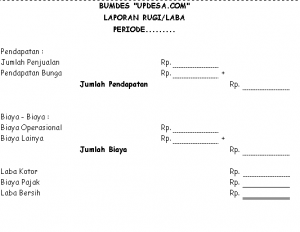
9. Format Buku Memorial
10. Format Pembelian dan Penjualan
11. Format Buku Bank Masuk
12. Format Buku Bank Keluar
13. Format Persediaan Barang
14. Format Pembukuan dan Laporan BUMdes lainnya